Avaliação das Ações Argentinas em Momento de Incerteza
Recentemente, as ações argentinas tornaram-se mais acessíveis após uma correção nos mercados. No entanto, ainda faltam fatores que justifiquem um otimismo mais robusto em relação ao país, conforme indicado pela equipe de estratégia do Bradesco BBI. O banco mantém sua recomendação de “underweight” (exposição abaixo da média do mercado, equivalente à venda) para as ações argentinas, citando sinais de fragilidade no crédito, o aumento da inadimplência e riscos cambiais que ainda não são totalmente reconhecidos pelos investidores.
Cenário Econômico Atual
O momento econômico da Argentina é retratado como um ciclo de crédito em formato de “serrucho”, ou serrote, caracterizado por recuperações temporárias seguidas de novas quedas. A principal dúvida dos analistas é se a estabilização macroeconômica conseguirá se transformar em uma recuperação doméstica e autossustentável. Os dados recentes ainda não confirmam essa expectativa.
Em julho, o crescimento real do crédito voltou a registrar números negativos, após um crescimento de 3% em junho. Simultaneamente, a confiança do consumidor se encontra em um nível baixo, com apenas 41 pontos. Embora os salários reais tenham apresentado uma leve melhoria desde março, essa recuperação do poder de compra ainda não se traduz em uma expansão significativa do crédito e do consumo.
Desafios para o Setor Bancário
A situação é particularmente preocupante para os bancos, com a inadimplência familiar aumentando de 12,8% em junho para 12,9% em julho, mais do que o dobro do nível observado um ano antes. A taxa de inadimplência dos empréstimos, em geral, alcançou 7,7%. Essa deterioração se concentra nas famílias, enquanto o crédito corporativo ainda apresenta uma qualidade relativamente boa.
Além disso, o Bradesco BBI alerta para a diminuição dos índices de cobertura de provisões, o que deixa os bancos menos protegidos caso a qualidade do crédito familiar continue a se deteriorar. Para o banco, os elementos necessários para uma reavaliação sustentável das ações bancárias ainda estão ausentes: o crescimento do crédito continua fraco, a confiança está baixa e a inadimplência está em ascensão.
Câmbio e Dolarização Aumentando
Outro ponto que gera cautela é o cenário cambial. Apesar da aparente estabilização do peso argentino, as famílias continuam a adquirir dólares em um ritmo acelerado. Em julho, foram comprados US$ 3,1 bilhões, um volume mensal recorde desde 2026, comparado a US$ 2,1 bilhões em junho. Ao longo dos primeiros sete meses do ano, a compra totalizou US$ 16,1 bilhões, o que, se mantido, chegaria a US$ 27,6 bilhões anualmente.
O Bradesco BBI reconhece que o aumento em julho pode ter sido impulsionado pelo turismo durante a Copa do Mundo, mas avalia que a tendência geral de dolarização continua forte, mesmo com a eleição presidencial de 2027 ainda distante.
Avaliação da Moeda
O banco considera o peso argentino historicamente caro, com o índice da taxa de câmbio efetiva real (REER) próximo a 86 pontos, bem abaixo da média histórica de aproximadamente 113. De acordo com o BBI, isso sugere um potencial de desvalorização de cerca de 31% caso a moeda retorne aos padrões históricos.
A esperada aceleração das exportações agrícolas no quarto trimestre e a produção contínua de petróleo de Vaca Muerta podem contribuir para a entrada de moeda estrangeira. Entretanto, a recente desaceleração na acumulação de reservas alimenta dúvidas sobre a sustentabilidade da trajetória cambial durante o ciclo eleitoral que se aproxima.
Perspectivas Políticas
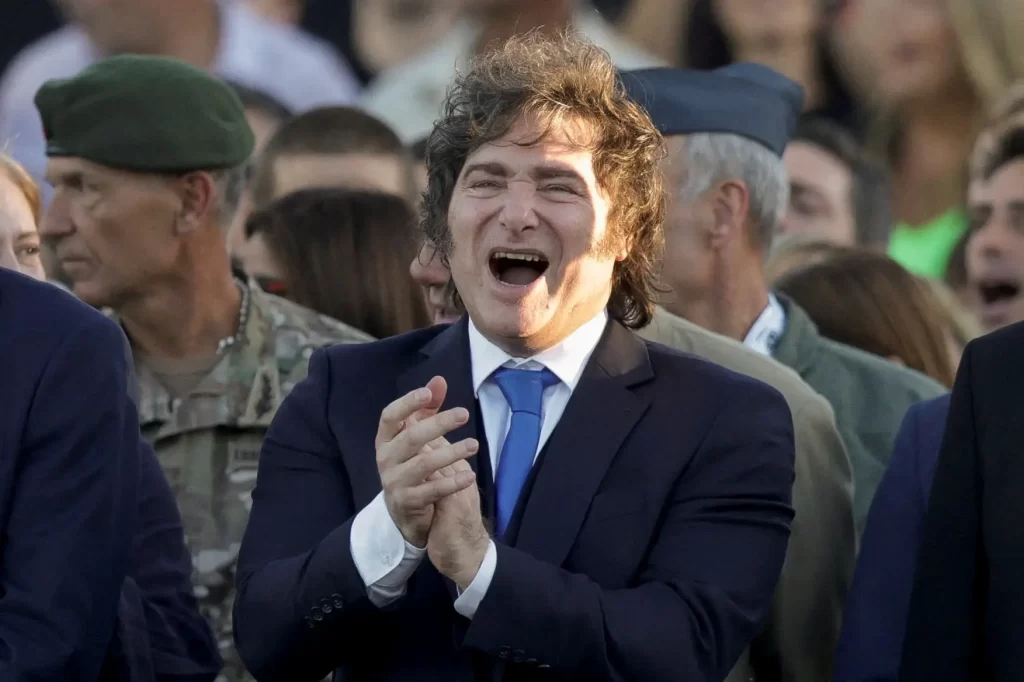
No campo político, a situação é menos preocupante. O Bradesco BBI afirma que a possibilidade de reeleição do presidente Javier Milei persiste, apesar de uma margem de erro reduzida. O índice de confiança no governo subiu novamente em agosto, superando os 2 pontos. Indicadores de instituições como a Universidade Torcuato Di Tella e a AtlasIntel também demonstram uma estabilização após a fragilidade anterior.
No entanto, a falta de uma recuperação mais concreta da atividade econômica doméstica aumenta a dependência da manutenção da estabilidade macroeconômica para conservar o apoio político. Sinais de impaciência social indicam que o governo possui menos margem para erros em suas políticas econômicas.
Valuation das Ações e Preferências do BBI
A recente correção trouxe um aspecto positivo para os investidores: as avaliações das ações se tornaram mais atrativas. O índice MSCI Argentina está sendo negociado a 8,8 vezes o lucro projetado, abaixo da média histórica de 10,4 vezes. Essa desvalorização é ainda mais evidente no setor bancário, que negocia a aproximadamente 7,2 vezes o lucro, em comparação com uma média histórica de 6,6 vezes.
Apesar disso, o Bradesco BBI vê pouca justificativa para uma revalorização ampla neste momento. A recuperação da atividade e a demanda por crédito continuam em um padrão de espera, enquanto a inadimplência avança e a confiança permanece fraca. Há também um aumento da cautela em relação ao setor de petróleo e energia, que, embora promissores, apresentam riscos relacionados aos altos preços do petróleo.
O Bradesco BBI mantém a recomendação de “underweight” para a Argentina, mas destaca cinco ações que merecem atenção: Banco Macro (BMA), Vista (VIST), Pampa (PAMP), TGS e IRSA. Essas empresas, segundo os analistas, apresentam uma combinação favorável de valuation, qualidade de balanço e exposição à normalização da economia argentina no longo prazo. Entre as opções mais conectadas à economia local, Banco Macro e IRSA se destacam, enquanto Vista, Pampa e TGS são vistas como boas alternativas para a exploração de Vaca Muerta e para o crescimento das exportações argentinas.
Fonte: Ver matéria original